Acheter une maison au Maroc pour un budget de 50 000 euros attire de nombreux Français et expatriés en quête d'un pied-à-terre méditerranéen ou d'un investissement locatif accessible. Le marché immobilier marocain offre des opportunités réelles, notamment dans les zones rurales et les villes secondaires, où ce budget reste cohérent avec les prix pratiqués. Avant de signer quoi que ce soit, se poser les bonnes questions protège contre des déconvenues coûteuses. Les 7 questions à se poser avant d'acheter maison Maroc 50000 euros structurent une démarche d'achat solide, de la vérification juridique du bien jusqu'au financement. Des outils spécialisés permettent de consulter des analyses de marché détaillées pour comparer les prix par zone géographique avant de s'engager. Ce guide vous donne les clés d'un achat sécurisé.
Pourquoi le marché immobilier marocain attire les acheteurs étrangers
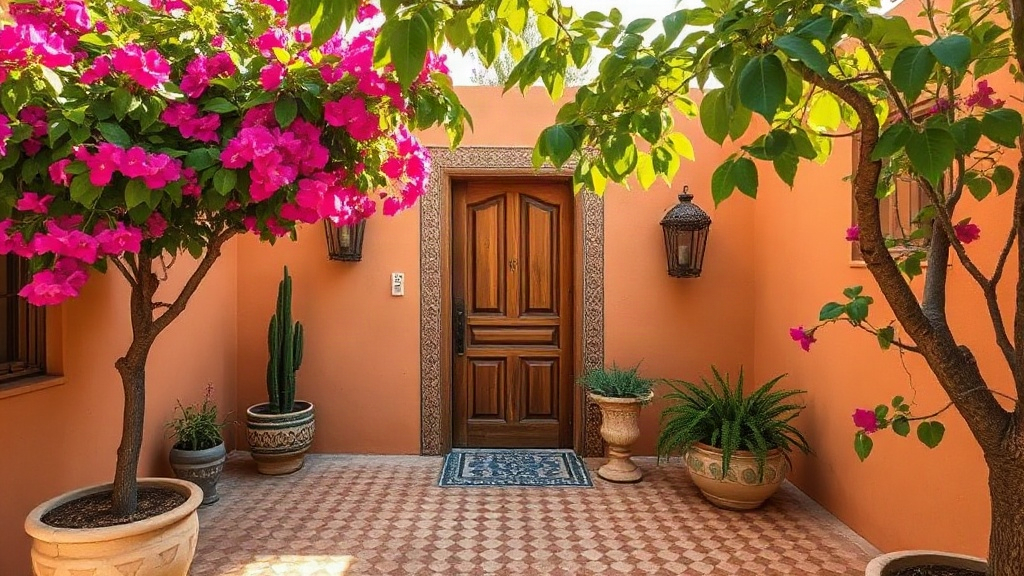
Le Maroc présente un profil immobilier atypique en Méditerranée : des prix encore accessibles, une stabilité politique relative et une demande locative soutenue dans les grandes villes. À 50 000 euros, l'acheteur peut prétendre à une maison de plain-pied dans une région rurale, une petite riad à rénover dans une médina secondaire, ou un appartement dans une ville moyenne comme Béni Mellal ou Khouribga.
Le Haut-Commissariat au Plan confirme que les prix varient considérablement selon les régions. Marrakech ou Casablanca dépassent largement ce budget pour un bien de qualité, mais des provinces comme Errachidia ou Azilal restent dans cette fourchette. Cette disparité géographique impose une recherche ciblée plutôt qu'une approche généraliste.
L'attrait fiscal joue également un rôle. Le Maroc n'applique pas de droits de succession entre époux dans certaines configurations, et la fiscalité sur les plus-values immobilières reste modérée pour les non-résidents après cinq ans de détention. Un acheteur étranger peut acquérir librement un bien immobilier, sous réserve que les fonds soient importés via le système bancaire marocain et attestés par un certificat de transfert de devises.
La demande locative dans les zones touristiques — Agadir, Essaouira, Chefchaouen — garantit des rendements bruts entre 5 % et 8 % annuels selon les estimations des agences immobilières locales. Ce contexte favorable ne dispense pas d'une analyse rigoureuse du bien ciblé.
Les 7 questions à poser avant de signer pour une maison au Maroc à ce budget
Structurer son projet autour de questions précises évite les achats impulsifs. Voici les sept points de contrôle à vérifier systématiquement avant tout engagement :
- Le titre de propriété est-il net ? Au Maroc, de nombreux biens sont en indivision ou en situation de "melkia" non immatriculée, ce qui complique la revente.
- Le bien est-il immatriculé à la Conservation Foncière ? L'immatriculation foncière garantit la sécurité juridique de la transaction.
- Quels sont les frais annexes réels ? Les droits d'enregistrement, les honoraires du notaire et les frais de conservation représentent environ 6 à 7 % du prix d'achat.
- L'état structurel du bâti a-t-il été vérifié par un expert indépendant ? Les maisons anciennes dans les médinas peuvent cacher des problèmes de fondation ou d'humidité chronique.
- Le financement est-il bouclé avant la promesse de vente ? Le taux moyen d'un prêt immobilier au Maroc tourne autour de 5,5 % pour les résidents.
- Quelle est la situation locative ou d'occupation du bien ? Un bien occupé par un locataire sans bail écrit crée des complications juridiques longues à résoudre.
- Le projet correspond-il à un usage personnel, locatif ou patrimonial ? Cette réponse conditionne le montage juridique optimal, notamment l'opportunité de passer par une SCI de droit marocain.
Ces questions ne sont pas des formalités. Chacune peut remettre en cause la faisabilité de l'achat ou modifier significativement le budget final. Un notaire marocain reste l'interlocuteur indispensable pour sécuriser la transaction : son intervention est obligatoire pour l'établissement de l'acte de vente définitif.
Les étapes concrètes du processus d'acquisition
Le processus d'achat d'une maison au Maroc suit un déroulement balisé, mais sa durée reste variable. Entre la signature du compromis et la remise des clés, comptez généralement trois à six mois, selon la complexité du dossier et la réactivité des administrations.
La première étape consiste à vérifier l'état du titre foncier auprès de la Conservation Foncière. Cette démarche révèle l'existence éventuelle d'une hypothèque ou d'une servitude. Si le bien n'est pas immatriculé, l'acheteur doit évaluer le risque juridique avec son notaire avant de poursuivre.
Vient ensuite la signature d'un compromis de vente, appelé localement avant-contrat, qui fixe le prix, les conditions suspensives et le délai de réalisation. Un acompte de 10 à 20 % du prix est généralement versé à cette étape. Cet acompte transite idéalement par le compte séquestre du notaire pour protéger les deux parties.
Le financement doit être anticipé. Les banques marocaines comme la Banque Populaire ou Attijariwafa Bank proposent des prêts immobiliers aux non-résidents marocains, mais les conditions d'accès pour les étrangers sans revenus locaux sont plus restrictives. Un financement depuis la France via un prêt personnel ou un crédit hypothécaire sur un bien existant peut contourner cette contrainte.
L'acte de vente définitif est signé devant notaire. Le notaire vérifie la conformité des documents, calcule les droits d'enregistrement et procède à la transcription à la Conservation Foncière. Ce n'est qu'après cette transcription que l'acheteur est officiellement propriétaire.
Les erreurs qui coûtent cher aux acheteurs non avertis
Acheter sans vérifier l'immatriculation foncière reste l'erreur la plus fréquente et la plus lourde de conséquences. Un bien non immatriculé peut faire l'objet de revendications successorales multiples, parfois des décennies après l'achat. La sécurité juridique d'une transaction repose intégralement sur ce document.
Sous-estimer les frais annexes constitue un autre piège classique. Sur un achat à 50 000 euros, les droits d'enregistrement (4 %), les frais de notaire (1 %) et les frais de conservation foncière (1,5 %) représentent environ 3 250 euros supplémentaires, sans compter les éventuels honoraires d'agence. Ce montant doit être provisionné avant la signature.
Faire confiance à un vendeur particulier sans passer par un notaire indépendant expose l'acheteur à des vices cachés juridiques. Les agences immobilières locales jouent un rôle utile pour trouver des biens, mais elles ne remplacent pas le conseil juridique. Le Ministère de l'Urbanisme et de l'Aménagement du Territoire recommande systématiquement le recours à un professionnel du droit pour toute transaction immobilière impliquant des fonds étrangers.
Négliger l'état physique du bâti est une erreur que beaucoup regrettent. Une maison affichée à 45 000 euros avec des travaux de toiture, d'électricité et de plomberie peut rapidement dépasser les 70 000 euros tout compris. Faire intervenir un expert en bâtiment avant la signature du compromis coûte quelques centaines d'euros et peut éviter des pertes bien plus importantes.
Enfin, ignorer les règles de rapatriement des fonds constitue un risque réel. La Banque Al Maghrib encadre strictement les transferts de devises. Pour revendre un bien et rapatrier les fonds en Europe, l'acheteur doit prouver que les fonds initiaux ont bien été importés légalement via le système bancaire marocain, avec les justificatifs correspondants.
Ce que les chiffres disent vraiment sur ce budget au Maroc
Un budget de 50 000 euros au Maroc n'ouvre pas les mêmes portes selon la localisation. Dans les zones rurales du Moyen Atlas ou du Souss, ce montant permet d'acquérir une maison de plain-pied avec terrain. Dans une ville côtière comme Essaouira, il faut s'attendre à un appartement de taille modeste ou à une maison nécessitant des travaux significatifs.
Le marché immobilier marocain reste segmenté entre le parc formel, avec des biens immatriculés et des promoteurs agréés, et un parc informel qui représente encore une part non négligeable des transactions dans certaines régions. Pour un acheteur étranger, se limiter au parc formel est une règle de prudence non négociable.
Les perspectives du marché restent orientées à la hausse dans les zones urbaines, portées par le déficit de logements estimé à 400 000 unités selon les données du Haut-Commissariat au Plan. Cette tension structurelle soutient les prix à moyen terme et valide la pertinence d'un investissement immobilier dans les villes moyennes en croissance démographique. Acheter à 50 000 euros dans ce contexte, avec un dossier juridique solide, reste une stratégie patrimoniale cohérente pour qui accepte les spécificités du marché local.